畜禽养殖行业动态 绿色转型与智慧升级并进
一、行业整体概况
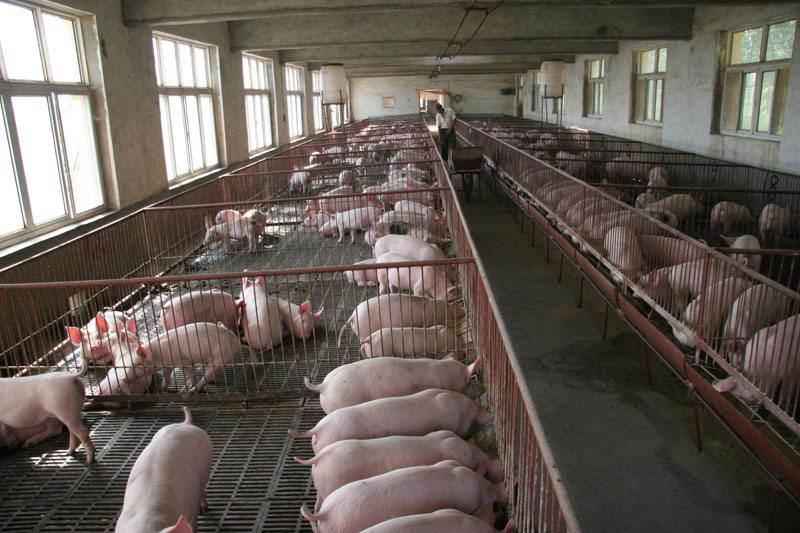
2025年以来,我国畜禽养殖行业在政策引导、消费升级和技术驱动的多重作用下,呈现“稳产能、调结构、提质量”的发展态势。生猪产能保持在合理区间,家禽养殖规模稳步扩大,牛羊等草食畜牧业加快发展。行业正从传统的数量扩张型向质量效益型转变,绿色健康养殖和智能化管理成为主旋律。
二、政策风向:环保与产能调控并重
1. 环保法规持续收紧
生态环境部联合农业农村部发布《关于进一步推进畜禽养殖污染防治的通知》,要求各地严格落实养殖场环评与排污许可制度,推动种养结合、粪污资源化利用。多地划定了新一轮禁养区、限养区,并对现有养殖场进行环保设施升级改造,不符合要求的养殖场将逐步退出。
2. 生猪产能调控机制优化
农业农村部继续完善生猪产能调控实施方案,将能繁母猪存栏量稳定在4100万头左右的绿色合理区间。通过产能预警、信贷支持等措施,防止生猪产能大起大落,保障市场供应稳定。鼓励龙头企业通过“公司+农户”等模式带动中小养殖户稳定发展。
3. 畜禽种业振兴加速
国家畜禽遗传资源委员会审定通过了一批新培育的畜禽新品种(配套系),涵盖生猪、肉鸡、蛋鸡、肉牛等。种业振兴行动深入实施,核心种源自主可控能力进一步提升,白羽肉鸡自主品种市场占有率持续提高。
三、市场行情:主要畜禽产品价格波动分析
1. 生猪价格:窄幅震荡
2025年上半年,生猪价格总体在14-18元/公斤区间波动。受饲料成本下降和产能回调影响,养殖端保持微利状态。三季度随着消费旺季来临,猪价有望温和上行,但产能充裕限制了涨幅。
2. 家禽:肉鸡稳中偏强,蛋鸡盈利可观
白羽肉鸡受引种受限和消费复苏影响,价格同比有所上涨。黄羽肉鸡行情区域分化明显,优质品种溢价能力较强。鸡蛋价格在饲料成本支撑和需求提振下,养殖户保持较好盈利。
3. 牛羊肉:消费增长,供给偏紧
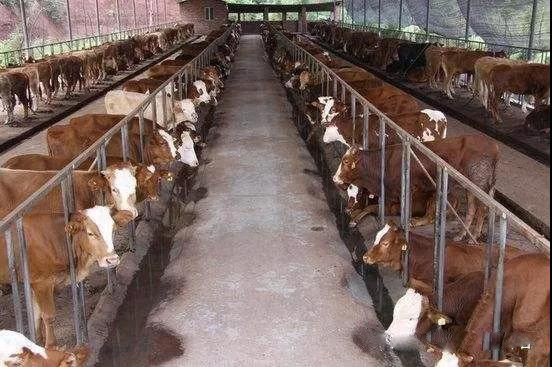
牛肉消费需求持续增长,但国内产能增长缓慢,价格维持高位运行。羊肉价格稳中有升,规模化养殖比例逐步提高。
四、技术前沿:智慧养殖与低碳模式兴起
1. 智能化设备普及
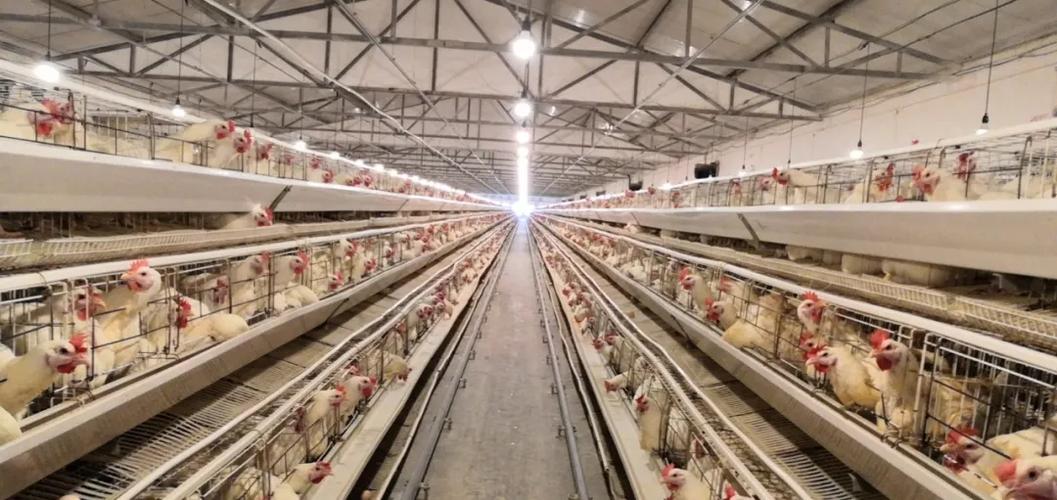
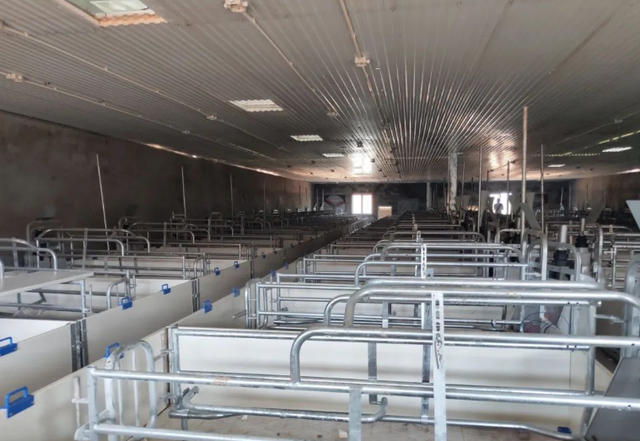
物联网、大数据、人工智能技术在畜禽养殖领域加速落地。智能环控系统、自动饲喂机器人、巡检无人机等设备在规模化猪场和鸡场广泛应用,显著降低人工成本,提升生产效率和动物福利。
2. 精准营养与减抗养殖
基于近红外分析、动态营养模型的精准饲喂技术帮助养殖场降低饲料浪费和氮磷排放。饲用抗生素减量替代技术日趋成熟,中兽药、微生态制剂、抗菌肽等产品在无抗养殖中发挥重要作用。
3. 低碳养殖模式探索
甲烷排放控制、粪便沼气发电、光伏养殖一体化等低碳模式获得政策支持和资本关注。部分头部企业已发布碳中和路线图,推动畜牧业向绿色低碳转型。
五、企业动向:头部企业扩张与产业链整合
1. 养猪巨头稳健布局
牧原、温氏、新希望等头部猪企在2025年适度调整扩张节奏,更加注重降本增效和现金流管理。部分企业加快向下游屠宰、食品加工延伸,提升抗周期能力。
2. 禽业企业加码深加工
圣农发展、益生股份、民和股份等禽业公司积极拓展鸡肉深加工和预制菜业务,提高产品附加值。蛋鸡企业则布局品牌蛋和功能蛋市场。
3. 反刍动物养殖受资本青睐
肉牛、奶牛养殖成为投资热点,乳企向上游牧场延伸,肉牛企业通过并购扩大规模。但也有业内人士提醒,需警惕过快扩张带来的市场风险。
六、挑战与展望
1. 主要挑战
- 饲料原料价格波动,特别是豆粕、玉米价格受国际局势影响较大;
- 疫病防控压力不减,非洲猪瘟、禽流感等疫病仍对生产构成威胁;
- 环保投入增加,中小养殖户面临资金和技术门槛;
- 消费端对食品安全和品质要求提升,倒逼产业升级。
2. 未来展望
预计未来几年,畜禽养殖行业将呈现以下趋势:
- 规模化、集约化程度持续提高:中小散户加速退出,大型养殖集团市场份额扩大;
- 绿色低碳成为硬约束:环保和碳减排要求将融入养殖全流程;
- 智能化数字化深度渗透:AI、区块链等技术在溯源、疫病预警中发挥更大作用;
- 产业链一体化加速:养殖、屠宰、加工、销售融合,品牌化竞争加剧。
畜禽养殖行业正处于转型升级的关键期。唯有顺应政策导向、拥抱技术创新、坚持绿色发展,企业才能在激烈的市场竞争中行稳致远。
如若转载,请注明出处:http://www.jlshfsyjt.com/product/14.html
更新时间:2026-10-13 21:16:28